







Oggi, nella giornata di Ognissanti, il pensiero va anche a chi non è più con noi, alle persone che hanno fatto parte della nostra vita e che continuano ad accompagnarci nei ricordi. È un’occasione per fermarci un momento, prima di tornare alle notizie e ai temi economici di questa settimana.
Sintesi della settimana ed evoluzione
La nostra informazione domenicale dell’Economia con Amalia questa settimana fa una fotografia del quadro macroeconomico di Stati Uniti e Unione Europea. I dati appena pubblicati sul prodotto interno lordo (PIL) americano del terzo trimestre 2026 mostrano una crescita del 3,4% su base annualizzata, in accelerazione rispetto al 2,2% del trimestre precedente. Per capire meglio il dato, consideriamo che l’economia americana è cresciuta di circa lo 0,84% in tre mesi, un ritmo che, se mantenuto per un anno, porterebbe appunto a una crescita del 3,4%. A sostenere l’economia sono stati soprattutto i consumi delle famiglie e gli investimenti, in particolare quelli delle imprese in macchinari e tecnologie. Sempre questa settimana, Eurostat ha pubblicato i dati europei: nello stesso trimestre il PIL è aumentato dello 0,4% nella zona euro e dello 0,5% nell’Unione europea, rallentando rispetto al trimestre precedente. Gli Stati Uniti crescono quindi a una velocità circa doppia rispetto alla zona euro e, soprattutto, continuano a mostrare una capacità di investimento e una domanda interna che in Europa fatichiamo a sostenere. Anche sul mercato del lavoro le differenze sono importanti: a settembre la disoccupazione americana era al 4,2%, contro il 6,5% della zona euro e il 6,2% dell’UE, dove il numero dei disoccupati ha raggiunto quasi 13,8 milioni di persone, circa 471’000 in più rispetto a un anno prima. Sono dati che ci ricordano quanto la crescita economica sia importante non soltanto per i bilanci pubblici e delle imprese, ma anche per creare opportunità di lavoro e sostenere il benessere delle famiglie. Purtroppo, il problema europeo non è semplicemente attraversare una fase economica difficile, ma riuscire a ritrovare una capacità di crescita paragonabile a quella dei suoi principali concorrenti.
Guardando più nel dettaglio i dati europei, scopriamo che dietro la crescita modesta dell’Unione si nascondono situazioni molto diverse. Nel terzo trimestre la Germania è cresciuta solo dello 0,2%, l’Italia è rimasta ferma e la Francia ha registrato una contrazione dello 0,1%, mentre la Spagna ha continuato a crescere dello 0,6%, portando al 2,7% l’aumento del PIL rispetto a un anno prima. Anche i Paesi Bassi hanno registrato un incremento dello 0,6%, confermando che le difficoltà non colpiscono tutte le economie europee allo stesso modo. Nonostante ciò, i dati sui prezzi aggiungono un elemento di preoccupazione soprattutto per i Paesi che già crescono poco. In ottobre, l’inflazione italiana è salita al 5,4%, dal 4,2% di settembre, spinta in particolare dagli aumenti dell’energia. Su base annuale, in Francia l’inflazione è aumentata dal 3,1% al 3,4%, in Spagna è rimasta al 4,9% e in Germania è scesa al 2,8%. Ma è il caso italiano a essere particolarmente significativo: un’economia che non cresce deve fare i conti con prezzi dell’energia in forte aumento e con una conseguente perdita di potere d’acquisto per le famiglie. Anche la Spagna, che cresce decisamente più degli altri grandi Paesi europei, continua ad avere una disoccupazione superiore al 10%. Insomma, la situazione europea è caratterizzata da differenze nazionali importanti, ma soprattutto da una difficoltà comune: sostenere la crescita e la competitività mentre i costi dell’energia tornano a pesare sui bilanci delle imprese e delle famiglie.
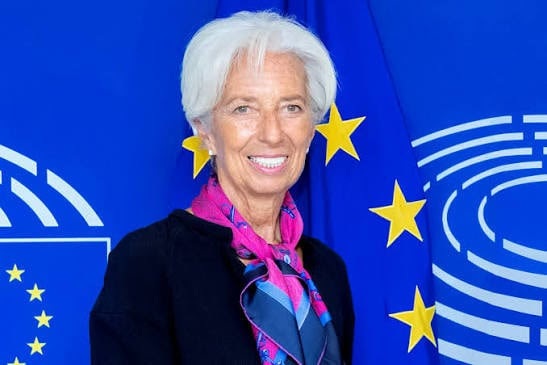
Ed è proprio il rapporto fra crescita economica e aumento dei prezzi a spiegare le decisioni prese questa settimana dalle due principali banche centrali. Mercoledì la Federal Reserve americana (Fed) ha mantenuto i tassi d’interesse tra il 3,75% e il 4%, mentre giovedì la Banca centrale europea (BCE) ha lasciato invariato al 2,50% il tasso sui depositi, quello che remunera le somme che le banche commerciali depositano presso la BCE. In entrambi i casi la preoccupazione riguarda l’inflazione (che rimane superiore all’obiettivo del 2%), ma le condizioni economiche nelle quali le due istituzioni devono intervenire sono molto diverse. La Fed si trova di fronte a un’economia che continua a crescere con forza, mentre la BCE deve cercare di contenere l’aumento dei prezzi senza aggravare le difficoltà di un’economia europea già poco dinamica. In contemporanea alla decisione sui tassi d’interesse è arrivata da Francoforte una notizia inattesa: Christine Lagarde, presidente della BCE, ha annunciato che lascerà la presidenza della BCE il 7 febbraio 2027, circa nove mesi prima della scadenza del mandato. Il suo successore sarà nominato dal Consiglio europeo e dovrà affrontare un periodo particolarmente delicato per l’economia dell’Unione Europea, anche se a rendere interessante la decisione di Lagarde sono le ragioni della sua partenza anticipata. L’ex ministra francese delle Finanze ha spiegato di voler ritrovare la libertà di esprimersi su questioni che vanno oltre la politica monetaria, senza i vincoli di neutralità imposti dalla presidenza della BCE. Non ha annunciato un ritorno alla politica francese, ma questa possibilità viene già discussa anche in vista delle elezioni presidenziali del 2027. Tutto questo senza dimenticare che la scelta di anticipare la partenza permetterà ai governi europei di nominare il suo successore prima delle elezioni francesi. Un intreccio fra economia e politica che ci riporta proprio alla Francia, dove le difficoltà dei conti pubblici sono diventate uno dei temi più delicati del confronto politico.
Ed è proprio dalla Francia che arriva lo spunto per l’articolo di approfondimento di questa settimana. Di fronte a un debito pubblico sempre più difficile da gestire, qualcuno ha proposto una soluzione apparentemente semplice: cancellarne una parte, in particolare quella detenuta dalla Banca centrale europea. Ma è davvero possibile far sparire un debito con una decisione politica? E quali sarebbero le conseguenze per lo Stato, per la BCE e per la fiducia dei mercati? Ne parliamo nell’articolo “Cancellare il debito pubblico? Magari fosse così semplice…“.
Trovate qui gli articoli della settimana
Se vi siete persi gli articoli delle scorse settimane, eccoli:
- In Europa le disuguaglianze aumentano? Non proprio…
- Quando lavorare non basta: le famiglie invisibili del Ticino
- Finanze cantonali ticinesi: intervenire oggi per non soffrire domani
- Prezzo della benzina: davvero il mercato è intoccabile?
- Avete visto quanto è aumentato il prezzo della benzina
Notizie Flash di economia
Avete voglia di aggiornamenti settimanali brevi? Non avete voglia di leggermi? Nessun problema: potete guardarmi e ascoltarmi su Instagram (qui) e su TikTok (AmaliaMirante555, qui: https://vm.tiktok.com/
Ascoltami
Ma sapete che trovate “L’economia con Amalia” anche su Spotify? Cliccate qui! E se non avete accesso a questa piattaforma, nessun problema: potrete ascoltare la versione audio in fondo agli articoli scritti sul sito. Qui sotto gli ultimi.
- Cancellare il debito pubblico? Magari fosse così semplice…
- In Europa le disuguaglianze aumentano? Non proprio…
- Quando lavorare non basta: le famiglie invisibili del Ticino
- Finanze cantonali ticinesi: intervenire oggi per non soffrire domani
- Prezzo della benzina: davvero il mercato è intoccabile?
In attesa di quello che ci riserverà l’economia nella prossima settimana, vi auguro una splendida domenica!
Un caro abbraccio,
Amalia Mirante